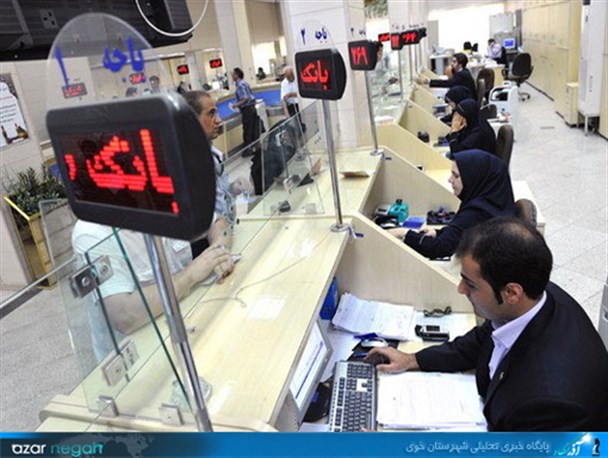
به گزارش شبکه اطلاع رسانی راه دانا به نقل از آذرنــگاه از آذربایجان غربی، این در حالی است که بنظر می رسد مشکل از قانون نیست، بلکه این بانکها هستند که با دور زدن قانون قراردادهایشان را به گونه ای منعقد میکنند که بوی ربا از آن بر میخیزد و این همان مساله ای است که مراجع تقلید و علمای دینی بارها نسبت به آن انتقاد کرده و هشدار داده اند.
, شبکه اطلاع رسانی راه دانا, آذرنــگاه,مسئولین بر این عقیده هستند که عقود بانکی و قوانین تصویب شده جلوی ربا را گرفته است، اما واقعیت این است که این قوانین در نظام بانکی رعایت نمیشود و اگر از برخی از مدیران بانکی پرسیده شود عقود اسلامی چیست فقط نام جعاله و مضاربه را شنیده و معنای لغوی آن را می دانند اما اطلاعات دقیقی از آن ندارد.
,با در نظر گرفتن اینکه قانون بانکداری اسلامی مصوب سال 1362 قانونی کامل در راستای بانکداری اسلامی است و شورای نگهبان نیز آن را تایید و مدتی هم حوزه علمیه قم بر روی آن کار کردهاند، دلیل نمی شود که بگوئیم چون قانون خوب است پس مشکل را حل می کند، بلکه این اجرای خوب قانون است که مشکلات را حل خواهد کرد.
,اکثریت کسانی که از تسهیلات استفاده می کنند رعایت موارد اسلامی خیلی برایشان مهم نیست و همچنین کسانی هم که این تسهیلات را میدهند همهشان آن قید و بند را ندارند که این عقود و قراردادها بر طبق فرامین اسلام باشد و به قوانین بانکداری اسلامی عمل شود و چون قید و بند وجود ندارد قانون بانکداری اسلامی کامل اجرا نمی شود و از همین جهت آثار مثبت آن برای جامعه پدیدار نیست و بر عکس چون تخطی صورت میگیرد عملا بسیاری از معاملات بانکها به ربا تبدیل میشود که حرام بوده و باید در این روند تجدید نظر کنند.
,موضوع دیگر اینکه در این زمینه حساسیت لازم در بانک نیست که بدانند که اگر مال حرامی وارد سیستم پولی شد کل سیستم حرام می شود و این حساسیت باید در مدیران بانک ها وجود داشته باشد و این را باید با تمام وجود خود احساس کنند.
,این بحث که بانک ها سود بانکی را بالا یا پائین می آورند روش و شیوه بانکداری ربوی است و نه اسلامی، زیرا در بانکداری اسلامی کاری نداریم که نرخ سود اعلامی از سوی بانک چقدر است و نباید نرخ سود تعیین کرد اما متأسفانه بانک های ما در میزان نرخ سود دادن با هم رقابت می کنند که از نظر مراجع این محل اشکال است.
,در بانکداری اسلامی سود و زیان وام گیرندگان مد نظر است و مردم هم خواهان سپرده گذاری در این چنین بانکهایی هستند زیرا پولشان را از راه زحمت و حلال به دست آورده اند نمی خواهند در سیستم ربوی به حرام آلوده شود.
,متأسفانه در کشور ما مرتباً آدمها تغییر میکنند و هیچ کس به فکر تغییر ساختارها نیست و تا زمانی که ساختارها تغییر نکند به هدف نخواهیم رسید.
,دولتهای هاشمی، خاتمی، احمدی نژاد در شروع کار خود یک بسته اقتصادی ارائه کردند و الان هم روحانی این کار را کرده ولی باید پرسید این بستهها که ارائه میشود چه کسی باید سرمایهگذاری کند، آیا غیر از بانک کسی دیگر هم سرمایهگذاری میکند!
,متأسفانه صدای کسی هم به جایی نمیرسد، شب میخوابیم تا صبح یک بانک جدید ایجاد شده و تعدد بانکها آنقدر زیاد است که امروزه اسم اغلب آنها را بلد نیستیم.
,از آنجائیکه اغلب معرفی شدگان به بانکها جهت دریافت تسهیلات از طرف مسئولین رده بالای شهری می باشند، متأسفانه بانکها نیز یک ملک 100 میلیون تومانی را توسط کارشناس خود 500 میلیون تومان ارزشگذاری کرده و به عنوان ضمانت قبول میکنند بنابراین شخص وام گیرنده نیز قسطهای خود را پرداخت نمیکند و امروز اغلب آنهایی که معوقه دارند همان هایی هستند که از طرف مسئولین رده بالا به بانکها معرفی شده اند.
,سوال این است چرا بهره بانکی در یک کشور همسایه 3 درصد و در کشور ما 30 درصد باشد و همه میدانند بانکها فقط کار مالی نمیکنند بلکه بنگاهداری هم میکنند.
,در نهایت باید گفت که این چه نظام بانکداری است که دولت، ملت و مجلس از آن ناراضی هستند ولی با قدرت به قوت خود باقی است!
,انتهای پیام/ه
]
ارسال دیدگاه