کارشناسان بورس مطرح کردند
دولت به دنبال تأمین کسری بودجه خود از طریق بورس بود/ بخشی از کاهش شاخص بورس غیرطبیعی است
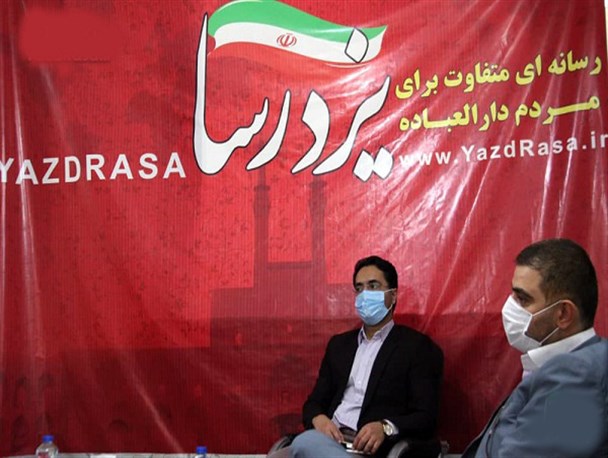
کارشناسان و تحلیلگران بازار سرمایه در نشستی، به بررسی رخدادهای بورس طی ماههای اخیر پرداختند.[
به گزارش شبکه اطلاع رسانی راه دانا به نقل از یزدرسا، تحولات در بازار سرمایه و بورس موضوعی است که به ویژه در چند ماه اخیر مورد توجه بسیاری از کارشناسان و تحلیلگران قرار گرفته است. در این بین، نکته قابل اهمیت است که اگر قبل از آن فقط فعالان بازار سرمایه، نسبت به این تحولات حساسیت داشتند، با ورود تعداد قابل توجهی از مردم به بازار بورس طی ماههای اخیر، این مسئله آن ها را نیز درگیر کرده است.
, شبکه اطلاع رسانی راه دانا, یزدرسا,در همین ارتباط کارشناسان و تحلیلگران بازار سرمایه با حضور در میزگرد یزدرسا، به بررسی رخدادهای بورس طی ماههای اخیر پرداختند. مشروح این نشست که با حضور سید احمدرضا طباطبایی تحلیلگر بازار سرمایه و مدرس دانشگاه و محسن زارعیان فعال بازار بورس و عضو هیئت مدیره کارگزاری ایساتیس یزد برگزار شد، در ادامه میآید:
,

, طباطبایی: برای بررسی وضعیت امروز بازار ما باید برگردیم به اینکه چرا بازار رشد بیسابقهای طی پنج ماه داشت. به اعتقاد کارشناسان بازار سرمایه، این رشد عمدتا در آن مقطع ناشی از تورم و انتظارات تورمی بود که در کشور در نتیجه افزایش ارزش دلار و بیارزش شدن پول ملی کشور اتفاق افتاد؛ اما این رشد را ناشی از افزایش سودآوری شرکتها در بازار میدانستند یعنی ارزش اسمی سودآوری شرکتها افزایش پیدا کرده بود.
, طباطبایی:, طباطبایی:,,
افزایش قیمت شرکتها بدون افزایش تولید بیفایده است
, افزایش قیمت شرکتها بدون افزایش تولید بیفایده است, افزایش قیمت شرکتها بدون افزایش تولید بیفایده است,هرچند از یک طرف عنوان میشود که تورم و انتظارات تورمی باعث افزایش قیمت شرکت میشود، اما از سوی دیگر نرخ تورم روی نرخ تنزیل قیمت سهام اثر میگذارد، لذا از لحاظ نظری قیمت سهام نباید آنچنان تغییر ویژهای کند مگر اینکه این افزایش سودآوری ادامهدار باشد و نباید برای یک مقطع باشد بلکه باید برای چندین مقطع باشد و مثلا چندین سال این افق وجود داشته باشد.
,آن چیزی که در بازار بورس ایران اتفاق افتاد این بود که ما شاهد افزایش سودآوری بودیم اما بازار در یک مقطعی که جلو رفت دید این افزایش سودآوری نمیتواند ادامهدار باشد یعنی قیمتها افزایش پیدا میکند اما تولید به آن نسبتی که انتظار بود افزایش پیدا نمیکند لذا هرچقدر هم که قیمت را بالا ببرند اما تا زمانی که امکان تولید نباشد، هیچ فایدهای برای شرکت نخواهد داشت.
,بعد از مدتی دیدیم که این رشد سودآوری آن چیزی که انتظار داریم نبود و بنابراین تحلیلگران بازار به این نتیجه رسیدند که قیمتها بیش از اندازه افزایش پیدا کرده است و نسبت قیمت به سود -که یک نسبت پذیرفته شده در بازار سرمایه است- بسیار افزایش پیدا کرده است، لذا بازار شروع کرد به کاهش قیمت و ریزشی که شاهد آن هستیم.
,اگرچه ابتدا صحبت از اصلاح بازار بود اما در نقطهای که در حال حاضر قرار داریم، باید بگوییم که بازار ریزش کرده است و این ریزش قابل توجهی بود و بسیاری از سرمایهگذاران -اعم از سرمایهگذاران جدید و فعال که تعدادشان هم قابل توجه است-، اینها با ضرر قابل توجهی در این بازار مواجه شدند.
,,
امکان دستکاری قیمتها در بازار بورس راحتتر است
, امکان دستکاری قیمتها در بازار بورس راحتتر است, امکان دستکاری قیمتها در بازار بورس راحتتر است,اما در میدان عمل چیزهای دیگری هم وجود دارد. در بازارهای دیگر مثلا بازار ارز، طلا و مسکن، افزایش قیمتها که بعد منجر به کاهش قیمتها میشود به آن نسبتی که در بازار سرمایه اتفاق افتاده نیست. چون در بازارهای دیگر به راحتی نمیتوان ورود و خروج انجام داد و متولیان این بازارها هم اجازه کاهش قیمت را به راحتی نمیدهند. شاید بازار وارد رکود شود اما وارد کاهش قیمت نمیشود اما در بازار سرمایه چون دسترسی و خرید و فروش آسان و امکان دستکاری قیمت راحتتر است لذا ما شاهد این هستیم که فرد میتواند به راحتی قیمت یک سهم را کاهش دهد.
,اتفاقی که افتاد این بود که در عمل شاهد این بودیم که در یک مقطعی -که از ابتدای سال بود- یک پول پرقدرتی وارد این بازار شد، البته اینکه منابع این پول از کجا بوده و چه کسانی این پول را وارد کردند اینها مسائلی است که بنده ای که دارم از پایین به این مسئله نگاه میکنم نمیتوانم اطلاعات کامل داشته باشم.
,

, دولت به دنبال تأمین کسری بودجه خود از طریق بورس بود
, دولت به دنبال تأمین کسری بودجه خود از طریق بورس بود, دولت به دنبال تأمین کسری بودجه خود از طریق بورس بود,ورود پول پرقدرت در بازار سرمایه باعث شد قیمت سهام به ویژه سهامهای ویژهای که دولت قصد فروش آنها را با توجه به کسری بودجه داشت و قصد این را داشت که به یک نحوی از محل فروش اینها بخشی از درآمد خودش را کسب کند و تأمین کسری بودجه کند، بالا برود. در بین افراد و مجموعههای دیگر هم وارد شدند، تبلیغ شد مردم هم وارد بازار شدند، اما در ادامه این رشد قیمت -که خیلی منطقی نبود- باعث این شد که در یک مقطعی این پول پرقدرت که رشد و سود خوبی کرده بود از بازار خارج شود. اما در این بین اشتباهی که دولت و سیاستگذاران کردند این بود که افراد عادی را تشویق میکردند که وارد بازار شوند.
,ما باید بدانیم که بازار سرمایه یک بازار تخصصی است اینکه هر روز بازار برود بالا منطقی نیست. بازار سرمایه دو طرف دارد و نه میتواند همواره بالا برود و نه میتواند همواره پایین برود، افرادی که وارد بازار سرمایه شده و متضرر شدند این تقصیر خودشان بوده است.
,اما تشویق مسئولین و سیاستگذاران جهت حضور سرمایهگذار در بازار سرمایه باعث شد که پول پرقدرت از بازار سرمایه خارج شود. البته در زمینه خروج پول از بازار، تا یک مقطعی شاهد اصلاح قیمتها بودیم اما از یک مقطع دیگری شاهد ریزش قیمتها بودیم یعنی دیگر نمیتوانستیم اسم آن را اصلاح بگذاریم.
,متولیان بازار سرمایه ایران تصمیم گرفتند قیمتها را کاهش دهند یعنی تا یک مقطعی هیجانی بود قیمتها خیلی رشد کرده بود و داشت کاهش پیدا میکرد اما از یک مقطعی به بعد دیگر دستکاری قیمت صورت میگرفت یعنی شاهد به اصطلاح کد به کد کردن و کاهش قیمت بودیم یعنی جابجایی قیمت صورت میگرفت.
,الان ما در شرایطی هستیم که از پایین داریم نگاه میکنیم و اطلاعات ویژه نداریم اما چند ماه دیگر که به این وقایع نگاه کنیم تحلیل جامعتری میتوانیم بدهیم که چرا این اتفاق در این مقطع افتاد و چه اهدافی پشت این ریزش و کاهش قیمتها وجود داشت.
,,
مسیر سینوسی بازار بورس از سال 92 تا کنون
, مسیر سینوسی بازار بورس از سال 92 تا کنون, مسیر سینوسی بازار بورس از سال 92 تا کنون,زارعیان: تابستان و پاییز 92، صرفا به دلیل خوشبینی سیاسی بازار شش ماه صعودی را داشت، در حالی که تورم منفی و نرخ ارز رو به پایین بود و گزارش شرکتها هم صعودی نبود. در ادامه که مذاکرات طول کشید دو سال از سال 1392 تا سال 1394 بازار در اصلاح و رکود بود. در سال 1394 بر اثر امضای برجام سه ماه بازار رو به بالا بود، به ویژه در شرکتهای خودرویی و بعد از آن بانکی که از برجام نفع بیشتری را میبردند.
, زارعیان:, زارعیان:,بعد از آن در راستای سیاستهایی که خیلی برای بازار مفید نبود، دولت اوراق بدهی را منتشر کرد؛ چون نرخ سود بانکی هم افزایش پیدا کرده بود و ارواق بدهی هم بازدهی بالایی داشتند نقدینگی مجددا از اول سال 95 به سمت اوراق بدهی جذب شد و بازار دو سال راکد را داشت یعنی در کل سال 95 و 96 بازار راکد بود.
,ابتدای سال 97 چندماهی بود که گزارش شرکتها خوب بود و به شدت قیمتها جذاب بودند لذا مجدد یک شش ماهه پررونق و رو به بالایی را داشتیم. بعد از آن مجددا تصمیمهایی گرفته شد از جمله اینکه پتروشیمیها افزایش پیدا کند که به ضررشان بود و بیم آن میرفت که در صنایع دیگر هم دولت بخواهد فشارهایی را به شرکتها وارد کند و مواد اولیه را افزایش بدهد.
,چون یک شش ماه رو به رشد خوبی را داشتیم قیمتها مجددا برای فروش تغییر کرد. و دوباره شش ماه دوم سال 97 ما با رکود مواجه بودیم، اما باز در پایان سال 97 قیمتها جذاب بود. در طول سال 98 چون نقدینگی کمتری در بازار بود و قدرت این را نداشت که سراغ شرکتهای بزرگ برود، لذا عمدتا شرکتهای کوچک بودند که رشدهای بعضا حتی خیلی زیادی و بیش از انتظاری داشتند که آن هم متأسفانه به دلیل گسترش فضای مجازی در بازار سهام گراهایی را به افراد تازه وارد و کم تجربه میداد و بصورت هماهنگ شده نقدینگیهایی به سمت شرکتهای کوچک هدایت و حباب رشد ایجاد میشد.
,در ابتدای سال 99 جریان نقدینگی بسیار قوی شد هم به دلیل اینکه بازارهای دیگر دچار رکود بودند؛ ارز و طلا یک ثباتی را پشت سر گذاشته بودند و بیم تصمیمهای جدیدی که جابجایی نقدینگی رصد میشود معاملاتی که در بازارهای رقیب بود ممکن بود منجر شود به مالیاتهایی که بورس از آن معاف بود به همین دلیل جذابتر شناخته شد و پنج ماه شدیدا رشدی را داشتیم این پنج ماه با آن دورههای قبلی فرق داشت، خیلی به سرعت و خیلی زیاد اتفاق افتاد و این بار چون سیل نقدینگی -که با تصمیم مسئولین بود و تشویق تحلیلگران را هم در اوایل داشت-، باعث شد این بار به سرعت شرکتهای بزرگ رشد کنند.
,

, کاهش شاخص بورس از یکجایی به بعد غیرطبیعی بود
, کاهش شاخص بورس از یکجایی به بعد غیرطبیعی بود, کاهش شاخص بورس از یکجایی به بعد غیرطبیعی بود,به قدری این سیل نقدینگی در مقایسه با بازار کوچک ما بزرگ بود که باعث شد شرکتهایی که گزارشهای خوب و ارزندگی مناسبی داشتند رشد کنند، آنهایی که گزارشهای خوب و ارزندگی معمول را داشتند هم رشد کنند و جالبتر و اشتباه ماجرا جایی بود که شرکتهایی که گزارش و عملکرد خاصی هم نداشتند و اتفاقا عملکرد ضعیفی هم داشتند و ارزندگی هم نداشتند آنها هم رشد کنند و این قسمت از نظر تحلیلی درست نبود اما نقدینگی به قدری بود که همه را مانند سیل با هم برد.
,اما کاهش شاخص بورس طی سه ماه اخیر، ابتدای کار یعنی نصف این مسیر را میتوانیم اصلاح بنامیم که طبیعی و نیاز بود اما نصف بقیهاش بیش از حد و غیرطبیعی است و برای برخی از شرکتهایی که عملکرد و ارزندگی خوبی دارند خوب نیست و در واقع تر و خشک دارد با هم میسوزد، یعنی این شرکتهای خوب به همراه شرکتهای ضعیفی که طی پنج ماه اول بیدلیل بالا رفتند الان دارند با هم پایین میروند.
,اینکه بازار آیا برگشتی خواهد داشت یا خیر؟ اگر برگشت داشته باشد آیا سراسری خواهد بود یا خیر؟ و اگر باشد کی اتفاق میافتاد؟ جواب این سه سؤالی که در ذهن همه فعالان بازار است این است که برگشت سریعی که در پنج ماه نخست سال داشتیم اکثرا معتقدند که بعید است، اما اینکه ریزشها ادامه پیدا کند و از این بازهم پایینتر برود احتمالش وجود دارد، اما اکثر تحلیلگران احتمال آن را ضعیف میدانند بخصوص برای شرکتهایی که نسبتهای قیمت و سود معقولتری دارند و رشد کمتری را در این دو سال اخیر داشتند و ارزندگی خودشان را دارند، لذا ما محتملترین چیز این میدانیم که شرکتهای ارزنده پتانسیل ریزش بیشتر از این را شاید دیگر نداشته باشند. اما اینکه زمان رشد بازار کی باشد واقعا معلوم نیست که آیا این یک ماه دیگر اتفاق میافتد یا تا پایان سال یا تا پایان دولت و یا حتی در زمان دولت بعدی اتفاق میافتد.
,,
مردم مستقیم وارد بازار سرمایه نشوند
, مردم مستقیم وارد بازار سرمایه نشوند, مردم مستقیم وارد بازار سرمایه نشوند,اما چه کنیم که این اتفاق دوباره رخ ندهد؟ اینکه افرادی که دارای تجربه، دانش و وقت کافی نیستند مستقیم وارد بازار سرمایه نشوند یا با قراردادهای رسمی سبدگردانی برای پولهای کلان بالای یک میلیارد و یا ارقام خرد زیر میلیارد از طریق صندوقهای مشترک سرمایهداری اقدام کنند؛ که این کار دو مزیت دارد اول اینکه نقدشوندگیشان بالاتر است و به محض اینکه افراد در صندوقهای سرمایهگذاری بخواهند درخواست ابطال را بدهند در صفهای فروش سهم حبابی که چندین برابر شده و کسی نمیخرد، نخواهند ماند. دوم اینکه طبعا وقتی سرمایهگذاری از طریق صندوق سرمایهگذاری باشد، تصمیمهای درستتری گرفته میشود و دید تحلیلیتری به بازار وجود دارد.
,انتهای پیام/
]
ارسال دیدگاه